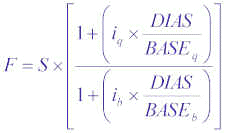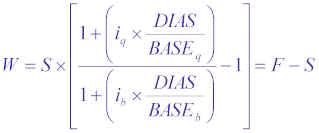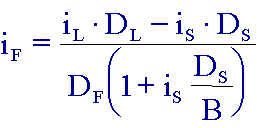lunes, 21 de marzo de 2011

WARRANTS


Anteriormente he hablado sobre los derivados financieros y los posibles contratos que se pueden hacer en los mismos. Warrant es uno de los contratos que están dentro de las opciones. 
En primer lugar hay que decir que los Warrants son un contrato en plazos que dan a su poseedor el derecho a vender o comprar una cantidad determinada de títulos sobre los activos, denominados activos subyacentes, a un precio determinado y un plazo determinado. Un concepto muy importante relacionado con los warrant es el concepto de paridad que indica el número de warrants son necesarios para adquirir un activo subyacente.

Hay dos tipos de warrants: warrants call y warrants put.

1.      Los warrants call - otorgan a su poseedor el derecho a comprar una determinada cantidad de títulos de un activo subyacente a un precio determinado y un plazo prefijado.
2.      Los warrants put - otorgan a su poseedor el derecho a vender un determinado número de títulos de un activo subyacente a un precio determinado y un plazo determinado.
He mencionado anteriormente el concepto de activo subyacente. Para entender mejor el concepto hay que decir que el activo subyacente determina el precio del warrant.

Pero además podemos señalar otros dos tipos que son:

1.      Los Warrants europeos – son  aquellos que se ejercen solamente a la hora del vencimiento.
2.      Los Warrants americanos – son aquellos que se pueden ejecutar en cualquier momento.
Para elegir uno de estos dos tipos de Warrants en inversor debe pensar que es lo que más le conviene. Si está dispuesto, como es el caso del europeo, esperar hasta la fecha del vencimiento o si prefiere, como es el caso del americano, poder ejecutar el Warrant en cualquier momento.   

Una de las ventajas más importantes que ofrecen los Warrants es la liquidez. Por liquidez se entiende que existen posiciones en la Bolsa para poder adquirir o vender un determinado warrant a lo largo del horario de contratación. Ya que, los warrants son derivados su liquidez va a estar condicionada por la liquidez de su activo subyacente.

¿Qué conlleva el ejercicio de un Warrant?

Ejercer un Warrant consiste en hacer valer el derecho que este confiere. Así, podemos decir, que ejercer un warrant CALL consiste en ejercer el derecho de poder comprar el activo subyacente del warrant a un precio determinado; y ejercer un Warrant PUT consiste en ejercer el derecho de poder vender el activo subyacente del warrant a un precio determinado, que recibe el nombre del precio de ejercicio o Strike fijado.
Además, cabe destacar que el warrant presenta interés para los inversores en el caso en el que el precio del activo subyacente sea inferior al precio del mercado del activo en el caso de la compra, y superior en el caso de la venta.

Este ejercicio puede hacerse de dos formas:

-          Mediante entrega física del activo en cuestión – consiste en entregar el título sobre el cual se emite el warrant.
-          Por diferencias en efectivo – consiste en entregar la diferencia entre el precio del subyacente y el precio del ejercicio en el caso de la compra; y en el caso de la venta, la diferencia entre el precio de ejercicio y precio del subyacente.

¿Dónde se negocian los warrants?

En 2002 se creó un nuevo módulo de negociación de los warrants en el Sistema de Interconexión Bursátil Español. Lo que supuso la creación de un mercado propio para la negociación de los warrants que cuenta con una tecnología capaz de absorber miles y miles de transacciones al día. Este módulo se creó gracias a la Bolsa de Madrid y de la Sociedad de bolsas. Se trata de un sistema que garantiza la liquidez absoluta. Por lo tanto, el inversor puede entrar en el mercado tanto para comprar, como para vender los warrants a un precio determinado, como si se tratase de una acción.

A continuación vamos a analizar otros conceptos relacionados con los warrants.
En primer lugar, cabe destacar el concepto del Valor Intrínseco. Se trata del valor que tendrá el warrant en un momento determinado. Para el warrant Call este valor será la diferencia entre el precio del activo subyacente y el precio del ejercicio. Si el precio del ejercicio el superior al del activo subyacente el valor intrínseco será nulo.
En el caso del warrant Put este valor será la diferencia entre el precio del ejercicio y el precio del activo subyacente. Si el precio del ejercicio es inferior al del activo el valor intrínseco será nulo. Tanto en el caso de la compra como en el caso de la venta si el valor intrínseco se hace nulo no interesa ejercer.
Además, para calcular el valor intrínseco hay que tener en cuenta la paridad.
La expresión matemática para el warrant Call sería la siguiente:


Donde:
Vc y Vp – es el valor intrínseco
VS – valor del activo subyacente
X – precio del ejercicio

En segundo lugar, cabe destacar el concepto de Valor Temporal del warrant que se obtiene mediante la diferencia entre el precio del warrant y el valor intrínseco. Su existencia se debe a la ganancia potencial de un posterior aumento esperado en el precio de la acción.

Por lo que se refiere al precio del ejercicio, podemos decir que se fija en el momento de la emisión y puede ser inferior, superior, o igual que el precio del activo subyacente.

Por eso, podemos clasificarlos en tres tipo:

1.      “AT THE MONEY” – se da cuando el precio del ejercicio es igual al valor del activo subyacente.
2.      “IN THE MONEY” – se da cuando el precio del ejercicio es inferior, en el caso de la compra, y superior, en el caso de la venta, al precio del activo subyacente.
3.      “OUT OF THE MONEY” – se da cuando el precio del ejercicio es superior, en el caso del warrant Call, e inferior, en el caso del warrant Put, al precio del activo subyacente.
Cuanto más bajo es el precio del ejercicio mayor será el precio de warrant Call. Y cuanto más alto sea el precio del ejercicio mayor será el precio del warrant Put.

El precio del activo subyacente s muy importante para determinar el precio de  warrant. Si sube el precio del activo subyacente aumenta el valor del Warrant Call y reduce el del warrant Put y viceversa.

Otro de los conceptos muy importantes es la volatilidad. Volatilidad Implícita significa movimiento y también incertidumbre. La Volatilidad Implícita se define como la velocidad y amplitud esperada de las variaciones del Activo Subyacente. No se debe confundir con la tendencia del Activo Subyacente.
Los siguientes gráficos ayudarán a entender a qué se refiere el concepto de Volatilidad.
 El título A sigue un comportamiento determinado, sin grandes variaciones ni cambios bruscos de precios de un día a otro. Es un activo con poca Volatilidad o velocidad de variación.
El título B, sin embargo, sí experimenta variaciones fuertes de precios existiendo, por tanto, alta Volatilidad o velocidad en las variaciones del Activo Subyacente.

TIPOS DE VOLATILIDAD

1.      VOLATILIDAD HISTÓRICA – es la medida de las oscilaciones de un activo con respecto a su media.
2.      VOLATILIDAD IMPLÍCITA – refleja las expectativas del mercado sobre la volatilidad del subyacente hasta el vencimiento del warrant.
3.      VOLATILIDAD FUTURA – es la que cualquier inversor querría saber ya que de ella dependen sus ganancias.

LAS SENSIBILIDADES DE LOS WARRANTS

1.   DELTA – representa la variación del precio del warrant, ante una variación en un punto en el precio del activo subyacente. La Delta oscilará entre 0% y 100% en caso del CALL y entre -100% y 0% en caso del PUT. En términos absolutos, ante una variación de un punto del Activo Subyacente, la variación del precio del Warrant no puede ser ni mayor que uno ni menor que cero. La Delta de un Warrant CALL muy “Out of the Money” estará próxima al cero. Si el Warrant CALL se encuentra “At the Money” la Delta se aproximará a 0,5. A medida que el Warrant CALL entra “In The Money” la Delta se va acercando al uno. En el caso de los Warrants PUT, la Delta es negativa.
El siguiente gráfico representa el valor de la Delta a vencimiento, en el caso de compra de un Warrant CALL, frente a variaciones en el Precio de Ejercicio.

 2.      ELASTICIDAD – representa la variación teórica porcentual del precio del warrant ante variaciones de 1% en el activo subyacente. La fórmula para calcular la elasticidad es la siguiente:


3.      THETA – mide la sensibilidad del precio del warrant a medida que pasa el tiempo. En el siguiente gráfico se observa la pérdida de Valor Temporal sufrida por la prima de un Warrant comprado (CALL o PUT) expresado en porcentaje.


Se puede observar que la pérdida de Valor Temporal se vuelve exponencial al acercarse el Vencimiento del Warrant. Esta es la razón por la cual el inversor debe ser muy cauto a la hora de operar con Warrants de vencimiento muy cercano.

4.      VEGA – representa la variación en el precio de un warrant como consecuencia de una variación en la volatilidad de la acción. El coeficiente Vega es positivo puesto que todo aumento de la Volatilidad del Subyacente hace aumentar el valor de la opción ya sea ésta de compra o de venta. Esto se debe a que una mayor Volatilidad lleva a una probabilidad más alta de oscilaciones en el precio de la acción Subyacente, lo que hace aumentar el valor de la opción.

Para terminar voy a exponer una serie de consejos prácticos sobre los warrants.

1.      Sólo se opera con Warrants (Call/Put) cuando existe Tendencia y Movimiento.
Esta es, sin duda, la clave de la operativa en Warrants. Cuando un activo no marca tendencia alguna (dirección alcista o bajista) y ésta no es acompañada por movimiento (Volatilidad) no deben tomarse posiciones en Warrants. Del mismo modo, si un activo pasa a una fase de no movimiento (tras una fuerte caída o alza) deben cerrarse dichas posiciones. La razón es ya conocida por todos los lectores: afectará el paso del Tiempo y un posible ajuste de Volatilidad a la baja en caso de mantenerse esa situación de no movimiento.

2.      Selección correcta del Warrant en función de la estrategia de inversión a realizar.
Al existir una amplia gama de Warrants, el inversor debe ajustar el grado de Elasticidad que desea asumir y, consecuentemente, el riesgo asociado a dicha posición.

Para explicar este tema me he apoyado en las siguientes páginas:


La expresión matemática para el warrant Put sería la siguiente:

miércoles, 16 de marzo de 2011

OFERTA PÚBLICA DE ADQUISICIÓN
(OPA)


¿Qué es Oferta Pública de Adquisición? La OPA es una operación bursátil en la que una persona física o jurídica denominada oferente, anuncia que quiere comprar acciones u otros valores que dan derecho a la suscripción de estos a una sociedad cuyo capital está total o parcialmente cotizado en la bolsa de valores con el fin de adquirir un número determinado de títulos de la misma a un precio determinado. Por lo tanto, el principal objetivo de la OPA es adquirir un cierto control sobre una sociedad que le interesa a una persona física o jurídica.
Para tener una definición más técnica os pongo de ejemplo de dos autores que definen la OPA de la siguiente forma. En primer lugar está el tratadista Enrique Cachón Blanco, que en su obra “Derecho del Mercado de Valores”,  señala:
“Las ofertas públicas de adquisición constituyen operaciones del mercado de valores de indudable interés económico y jurídico. Las ofertas públicas de adquisición constituyen mecanismos de apelación pública al mercado de valores y en particular, a los accionistas de una sociedad anónima cotizada para que vendan sus valores a la entidad que formula la oferta, con la finalidad de obtener o mejorar el control de la citada sociedad Por ello, las ofertas públicas de adquisición han de ser estudiadas en el marco de los procesos de toma de control, es decir, de los mecanismos por los que una entidad adquiere, en detrimento de otra, acciones u otros valores de la misma que le permitan el control de las decisiones de la sociedad.”
En la misma línea, Zurita Saénz de Navarrete señala: 
“una técnica o procedimiento consistente en que una o varias personas físicas o jurídicas anuncian públicamente a todos los accionistas de una sociedad (...) que se comprometen durante un tiempo mínimo a adquirir sus acciones de esa sociedad a cambio de títulos o de dinero, a un precio generalmente superior al de mercado, y normalmente con el fin de,  mediante dicha adquisición, lograr o reforzar el control de esa sociedad” 
“La oferta pública de adquisición es una oferta irrevocable de adquirir –bajo ciertas condiciones- valores mobiliarios (…) dirigida a los titulares de los mismos, pluralidad indiscriminada de sujetos (…) que los poseen, a través de anuncios públicos verbales (radio, televisión, etc.) o escritos (circulares, publicaciones en los periódicos, etc.). Normalmente el oferente pretende adquirir un poder de control sobre las sociedades que han emitido dichos títulos o bien fortalecer un poder ya existente (…)”
De acuerdo con José Ramón Cano Rico, la OPA constituye una
"operación financiera por la cual una empresa o un grupo financiero hace conocer públicamente a los accionistas de una sociedad cotizada en Bolsa su deseo de adquirir el control de la misma. Se exige el cumplimiento de unos requisitos y procedimientos especiales relativos a la presentación y formalización de las propuestas, desarrollo y ejecución de la contratación que se sigue de ella y publicidad de la oferta"  
FUNCIONAMIENTO DE LA OPA
·         Por otra parte, cabe señalar que la OPA puede ser de dos tipos: amistosa u hostil. La amistosa se produce cuando la OPA ha sido aprobada por la cúpula directiva. Y la hostil, en cambio, se produce cuando no hay acuerdo o aprobación por parte de la alta dirección.

·         Otro de los asuntos muy importantes en relación con la OPA es el precio que se ofrece para adquirir la sociedad que se pretende. Para determinar el precio es necesario hacer un análisis exhaustivo de la sociedad en general. Aunque, generalmente el precio que se ofrece es superior al precio por el que se cotiza la acción en el momento en el que se produce la compra.

·         Toda OPA que afecte a valores que tengan cotización en bolsa, quedará sometida a un estricto control realizado por la Comisión Nacional del Mercado de Valores, (CNMV).

·         En primer lugar se exigen una serie de garantías con las que poder asegurar que el oferente dispone en ese momento o se encuentra en disposición de disponer de capital suficiente para satisfacer lo acordado con los accionistas que acepten su oferta.

·         Una vez lanzada la oferta se exigirá información general al accionista con los datos suficientes para poder evaluar la conveniencia de aceptar o no la OPA, el conocido folleto informativo.

·         El folleto informativo debe contener elementos subjetivos, objetivos y formales de la operación.

·         De entre los subjetivos destacan, la denominación y el domicilio de la sociedad afectada, el nombre y domicilio del oferente o, si es una persona jurídica, su denominación o razón, domicilio y objeto social.
Dentro de los elementos objetivos se encuentran esencialmente los valores a los que se extiende la oferta y la contraprestación ofrecida por los valores. Finalmente, son criterios formales el plazo de aceptación de la oferta, todas aquellas formalidades que deben cumplir los destinatarios de la oferta para manifestar su aceptación, así como la forma y plazo en el que recibirán la contraprestación.
REGULACIÓN DE LA OPA
La Ley 6/2007, de 12 de abril, de reforma de la Ley 24/1988, de 28 de julio, del Mercado de Valores, para la modificación del régimen de las ofertas públicas de adquisición y de la transparencia de los emisores da una nueva redacción al artículo 34 y al Capítulo V del Título IV de la Ley 24/1988, de 28 de julio, del Mercado de Valores. El objetivo de la citada Ley ha sido doble: por un lado, introducir las necesarias modificaciones exigidas por la transposición de la Directiva 2004/25/CE del Parlamento Europeo y del Consejo, de 21 de abril de 2004, relativa a las ofertas públicas de adquisición; y por otro, modificar aquellos aspectos de la regulación para garantizar que las ofertas públicas de adquisición se lleven a cabo en un marco legal completo y con total seguridad jurídica.
El Real Decreto 1066/2007, de 27 de julio, sobre el régimen de las ofertas públicas de adquisición de los valores viene a completar las modificaciones introducidas por la Ley 6/2007, con el fin de profundizar en los dos objetivos antes mencionados. Es en el marco de los preceptos señalados donde se encuentra el punto de partida y las habilitaciones necesarias para la adopción del presente Real Decreto.
La trascendencia de los cambios introducidos en la Ley y por ende, la de los incluidos en el presente Real Decreto justifican la derogación del Real Decreto 1197/1991, de 26 de julio, sobre régimen de las ofertas públicas de adquisición de valores y su sustitución por un Real Decreto de nueva planta que contiene la regulación exhaustiva de todas las fases de la formulación de una oferta pública de adquisición de acciones de una sociedad cotizada.


TIPOS DE LA OPA
1.      OPA de exclusión de Bolsa – en este tipo de OPA no queda otro remedio que aceptar. Las acciones, al  finalizar la OPA, dejan de cotizar, lo que para el accionista supone algunos problemas entre los que podemos destacar los siguientes:
-          Los bancos dejan de seguir a la empresa lo que dificulta la búsqueda de la información.
-          Es muy difícil vender las acciones, ya que, los gastos son mucho más elevados que los de la acción bursátil normal.
-          Es muy probable que la empresa deje de elaborar la tradicional memoria anual que informe sobre la marcha de la empresa.
Por lo tanto, ante todas estas dificultades, lo mejor para el accionista es aceptar la OPA.
2.      OPA de no exclusión – en este tipo de OOPA podemos distinguir otros dos tipos:
a)      El que lanza la OPA se hace con la mayoría del capital – se da cuando antes de cerrarse el plazo de aceptación se produce esta situación. En este caso lo mejor es acudir a la OPA. Pero en todo caso, ya que la empresa sigue cotizando en la Bolsa, las acciones pueden venderse de manera normal, aunque su precio sea inferior al del precio establecido en la OPA. El único inconveniente que tiene este tipo de OPA es que desaparece el interés por la empresa y se dedica todo el tiempo a analizar las cotizaciones del accionista mayoritario.
b)      El que lanza la OPA no se hace con la mayoría del capital y la empresa sigue cotizando normalmente – en este caso no hay ningún problema para continuar con las acciones. La liquidez de la acción suele bajar pero es bastante suficiente para cualquier inversor.

3.      El porcentaje del capital – este tipo de Opa ocurre siempre y cuando una empresa quiere tomar el control de empresa mediante la adquisición de títulos de dicha empresa. Se tiene que adquirir una parte importante para convertirse en el accionista mayoritario. Esta parte suele denominarse participación significativa. Según la ley esta participación tiene que ser igual o superior al 25%.

4.      La participación decisiva – este tipo de OPA consiste en adquirir una participación significativa de la empresa o el total de la empresa.

5.      Modificación de estatutos – en este caso no se pretende adquirir parte de una empresa. En este caso la propia empresa lanza la OPA sobre sus valores para poder permitir la salida de algunos de los accionistas. Ya que, en el momento en que se deciden cambiar los estatutos, los accionistas que no están de acuerdo con ello tienen la posibilidad de vender sus acciones a un precio superior.

6.      Reducción del capital – este tipo de OPA se da cuando una empresa quiere reducir su capital comprando sus propias acciones para luego poder amortizarlas. Por lo tanto, son los propios socios los que compran las acciones de la empresa.

7.      OPA voluntaria – en este caso, aunque el Real Decreto 1197/1991 establece las clausulas por las cuales las empresas pueden formular las OPAs, hay algunas empresa que deciden escoger este mecanismo de adquisición.
LA OPA SOBRE ENDESA
La OPA más importante que se haya hecho en España es la OPA de Endesa, una de las empresas eléctricas más importantes de España. Esta Opa consiste en una serie de operaciones bursátiles llevadas a cabo a partir del 2005 para hacerse con la empresa. La Opa de Endesa fue llevada a cabo por las empresas como Gas Natural, E.ON, Acciona y Enel.
Ya en 2001 Endesa e Iberdrola intentaron fusionarse pero no lo han conseguido. Gas Natural intentó realizar la misma maniobra con Iberdrola y lo intentó a través de una Opa hostil que fue rechazada en 2003.
En 2005 Gas Natural lanza una Opa de Endesa cuyas acciones son valoradas a 21,30 euros cada accione, de los cuales 13,85 se pagan en acciones del Gas Natural y el 7,45 en metálico. La empresa para conseguir dinero hace un acuerdo previo con Iberdrola a la cual promete que tras la OPA le venderá por 8.000 millones de euros los activos de Endesa en las áreas de actuación de Iberdrola. En principio la oferta fue rechazada por Endesa. Pero un informe favorable de la Comisión Nacional de Energía autoriza la OPA de Gas Natural sobre Endesa.
En 2006 la empresa alemana E.ON lanza una contra-OPA de Endesa y mejora la oferta un 30%. Pero la directiva rechazó la oferta. Mientras tanto a finales de 2006 Acciona anuncia su deseo de comprara un 10% de acciones y llegar a ampliarlo en un 25%. Y en 2007 Enel compra un 10% de Endesa y quiere ampliarlo en otro 7% adicional.  Poco a poco Enel va ampliando el porcentaje de acciones de Endesa que legan a ser de 24,5% mientras que Acciona se hace con un 21%. Mientras tano E.ON sigue aumentando el precio de las acciones que llegan a ser 40 euros por acción. En 2007 Acciona y Enel hacen un acuerdo por el cual deciden aumentar el precio de la acción hasta 41 euros. Esto hace que E.ON tenga pocas posibilidades lo que le obliga a salir de la OPA.
En 2009 Acciona y Enel hacen un contrato por el cual Acciona vendía sus acciones de Endesa, un 25% a cambio de unos 8.000 millones de euros. Esto  supuso que Enel se convirtiera en el mayor accionista de Endesa con un 92% de las acciones.


martes, 8 de marzo de 2011

LOS DERIVADOS FINANCIEROS


¿Qué son los derivados financieros? Podemos definir el derivado financiero, también llamado el instrumento financiero, como un producto financiero cuyo precio depende de otro activo. Este activo recibe el nombre de activo subyacente, y puede ser de diferentes tipos: tipo de interés, renta fija, renta variable, índices bursátiles, materias primas o acciones, etc. Por lo tanto, se puede decir que cualquier activo puede convertirse en el activo subyacente de un derivado.
Entre las principales características de los derivados financieros podemos destacar las siguientes:
·         El valor de los derivados depende de los cambios en el precio que puede sufrir el activo.
·         Todos los derivados financieros siempre se liquidarán en el futuro.
·         Los derivados financieros necesitan una inversión neta muy baja o casi nula.
·         Todos los derivados pueden cotizarse tanto en los mercados organizados (Bolsa), como en los no organizados (Over The Counter).

En España los derivados financieros están reguladas por dos órganos fundamentales: MEEF o Renta Variable en Madrid y MEEF o Renta Fija en Barcelona. Pero, además, de regularlos se encargan de gestionar las ventas y compras que se realizan a diario a través de una Cámara de Compensación.
A la hora de la contratación de los derivados financieros lo habitual es que se realice un contrato marco o “Contrato Marco de Operaciones Financieras”.
Por lo que se refiere a la tipología de los derivados financieros, cabe destacar que hay muchos tipos de derivados, pero los dos tipos más importantes son: FUTUROS Y OPCIONES. A continuación me detendré para explicar más a fondo los tipos de derivados financieros. Empezaré por los Futuros.

FUTUROS
Podemos definir Futuros como una promesa que se establece entre un comprador y un vendedor por la cual el comprador se compromete, en una fecha futura, a pagar al vendedor una cantidad de dinero establecida previamente. Esto quiere decir que en el momento del establecimiento del contrato no se realiza ningún pago por parte del comprador. En España, el artículo 1 de Real Decreto 1814/1991, de 20 de noviembre, define los mercados financieros de la siguiente forma:


“Contratos a plazo que tengan por objeto valores, préstamos o depósitos, índices u otros instrumentos de naturaleza financiera; que tengan normalizados su importe nominal, objeto y fecha de vencimiento, y que se negocien y transmitan en un mercado organizado cuya Sociedad Rectora los registre, compense y liquide, actuando como compradora ante el miembro vendedor y como vendedora ante el miembro comprador".

 Por una parte, esto tiene sus ventajas, ya que, no es necesario que se produzca el desembolso inicial. Pero por otra parte, cabe destacar que existen ciertas desventajas, y es que el beneficio o pérdida no están limitados, es decir, aunque el precio del activo haya cambiado en el momento del vencimiento del contrato, el comprador tiene que realizar la transacción equivalente a lo que se haya establecido al principio.

Existen los siguientes tipos de Futuros:

·         DIVISAS – se trata de vender o comprar una divisa a un tipo de cambio determinado.
·         TIPO DE INTERÉS – se trata de vender o comprar a un tipo de interés determinado.
·         MATERIAS PRIMAS – se trata de comprar o vender una cantidad de materias primas en el futuro.

A continuación vamos a analizar los diferentes tipos de contrato que se pueden realizar para la contratación de los derivados financieros de tipo Futuros.
1.      SEGURO DE CAMBIO – se trata de un contrato que consiste en determinar hoy el tipo de cambio comprador o vendedor que se utilizará entre dos divisas, por lo tanto, a la hora del vencimiento se mantendrá el tipo de cambio establecido al principio.  Aquí no existe el desembolso inicial. Este tipo de contrato es equivalente a un compromiso que se debe cumplir. La liquidación se determina mediante la diferencia entre el precio pactado al principio y el precio del mercado. Además, en este tipo de contrato existe una cotización para la compra de la divisa, denominada IMPORT, y una cotización para la venta, denominada EXPORT.
La formulación matemática del Seguro de Cambio es:

a)      Tipo  de Cambio Teórico del Seguro de Cambio:
 
b)      Margen a plazo:
        

Donde:

 F = Tipo de cambio teórico resultante a plazo.
- S = Actual tipo de cambio a contado.
 iq = Es el tipo de interés de la moneda cotizada, moneda que deseamos adquirir a plazo.
 ib = Tipo de interés de la moneda base, moneda que vamos a entregar a plazo.
 Días = Es el número de días desde la fecha de contado hasta la fecha de plazo.
 Baseq = Es el número convencional de días del año para la moneda cotizada.
 Baseb = Es el número convencional de días del año para la moneda base.
 W = Puntos Swap, diferenciales de variación en el tipo de cambio.

En el primer caso el beneficio se obtiene si el tipo de cambio supera el establecido en el contrato.


En el segundo caso el beneficio se obtendrá cuando el tipo de cambio sea inferior al establecido en el contrato.

2.      SEGURO DE CAMBIO PARTICIPATIVO – se trata de un tipo de contrato que consiste en especificar, además de la fecha del vencimiento, el tipo de cambio y el importe, el grado de participación en los beneficios generados por los cambios favorables en la evolución de la divisa. Este contrato permite fijar el coste máximo para la adquisición de la divisa y el coste mínimo para su venta. Al igual que en los Seguros de Cambio, no existe el desembolso inicial. Y, además, como ya se ha dicho anteriormente, el contratante puede beneficiarse si se producen cambios favorables en la evolución de la divisa.


3.      FRA O FORWARD RATE AGREEMENT – se trata de un tipo de contrato, en el que el comprador y el vendedor establecen el tipo de interés para un determinado periodo, fecha de comienzo en el futuro y un importe nominal teórico. Por lo tanto, a la hora del vencimiento la liquidación se determinará mediante la diferencia entre el mercado y el tipo de interés establecido en el contrato previamente. Este tipo de contrato sirve como un instrumento que protege contra los cambios desfavorables del tipo de interés. Además permite fijar el tipo de interés de un préstamo antes de la fecha de contratación.
Entre las principales ventajas de este tipo de contrato podemos destacar:

·         Elimina la incertidumbre en cuanto a la evolución del tipo de interés.
·         A la hora de contratación no es necesario el desembolso inicial.

La fórmula para determinar el tipo de interés es la siguiente:

Donde:


 iS = Es el tipo de interés en el mercado dinerario en (hasta) la fecha de liquidación.
 iL = Es el tipo de interés en el mercado dinerario en (hasta) la fecha de vencimiento.
 iF = Es el tipo de interés del Fra.
 tS = Es el tiempo desde la fecha de contado hasta la fecha de liquidación.
 tL = Es el tiempo desde la fecha de contado hasta la fecha de vencimiento.
 tF = Es la duración del periodo del contrato.
 DS = Es el número de días desde la fecha del contrato hasta la fecha de liquidación.
 DL = Es el número de días desde la fecha del contado hasta la fecha de vencimiento.
 DF = Es el número de días en el periodo del contrato.
 B = Es el numero convencional de días del año.

La fórmula para determinar la liquidación es:


Donde:

 iR = Es el tipo de interés de referencia en la fecha de liquidación.
 iF = Es el tipo de interés acordado en el Fra.
- A = Es el importe teórico del contrato.
 DÍAS = Es el número de días del periodo de garantía del contrato.
 BASE = Es el número convencional de días del año.


4.      FUTURO SOBRE EL EURIBOR 3 MESES – se trata de un tipo de contrato que consiste en prestar o pedir prestado durante 90 días (3 meses) en un momento prefijado del futuro a un tipo de interés que se establece a la hora de realizar el contrato. En este contrato no es necesario el desembolso inicial. La liquidación se calcula mediante la diferencia entre el mercado y tipo de interés establecido en el contrato. Y, además, al igual que el FRA protege a los contratantes de los tipos de cambio desfavorables.


5.      FUTURO SOBRE EL IBEX 35 – este tipo de contrato está especialmente hecho para las operaciones bursátiles del IBEX 35. Y consiste en realizar una hipoteca sobre el valor futuro del índice bursátil.  En este contrato la Cámara de Compensación se encarga de liquidar las diferencias positivas o negativas que se puedan producir en la diferencia entre el valor del futuro del contrato y el valor del contado.

OPCIONES
Una Opción consiste en vender o comprar algo en el futuro. A diferencia de los Futuros en las Opciones es necesario el desembolso inicial. Por lo tanto, el comprador le paga una prima al vendedor, y el vendedor a su vez le cobra a l comprador una prima. Así,  a la hora del vencimiento del contrato el comprador puede decidir si ejercitar o no su opción asumiendo un único riesgo, el equivalente a la prima pagada.
Existen diferentes tipos de Opciones, que son:
·         EUROPEA – se trata de una opción que se puede ejercitar solamente a la hora del vencimiento.
·         AMERICANA – se trata de una opción que se puede ejercitar en cualquier momento.
·         OPCIÓN CALL – Opción de compra. Otorgan el derecho de compra.
·         OPCIÓN PUT – Opción de venta. Otorgan el derecho de venta.
A continuación analizaremos los diferentes tipos de contrato que se dan en los derivados financieros de tipo Opciones.
1.      CAP – se trata de un tipo de contrato que consiste en la adquisición del derecho por parte del comprador a que el vendedor le pague la diferencia que existe entre el tipo de interés del mercado en el momento actual y el tipo de interés pactado en el contrato. Este contrato puede beneficiar al comprador, ya que, le protege de los posibles cambios del tipo de interés. Y, por otra parte, le beneficia al vendedor, porque le protege de las subidas del tipo de interés lo que supone un rendimiento mínimo para sus inversiones. Y entre las desventajas más importantes para el comprador podemos citar el que tenga que realizar un desembolso inicial.
Evolución de riesgos para un comprador de una CAP de tipos de interés

Donde:
A, Prima satisfecha
B, Tipo de interés a partir del cual la opción entra en funcionamiento
C, Tipo de interés a partir del cual se compensa la prima pagada y entra en beneficio.

En este caso hasta que el tipo de interés de mercado no supera el punto C el comprador no entra en beneficios, de tal modo que si se mantiene por debajo de dicho punto el coste real de su financiación será igual al de mercado más el importe de la prima pagada.

Así el gráfico del coste real de su financiación sería el siguiente:

 Donde P es la prima pagada y S es el precio del ejercicio de la opción.
Evolución de riesgos para un vendedor de una CAP de tipos de interés.

2.      FLOOR – este tipo de contrato consiste en cubrir los riesgos que se producen a la hora de la bajada de los tipos de interés. Así, el comprador adquiere el derecho a que el vendedor le pague la diferencia que haya entre el tipo de interés establecido en el contrato y el tipo de interés de mercado vigente en el futuro. Este contrato a la hora de la compra permite fijar la rentabilidad en las inversiones realizadas. Y a la hora de la venta se crea un ingreso constante mientras que el tipo de interés no varíe.
Gráfico de beneficios para un comprador de un FLOOR


Donde:
B: Tipo de interés de ejercicio o Strike
C: Tipo de interés a partir del cual entramos en beneficios ya que se compensa el coste de la prima.
Hasta que no se supera el punto C el comprador del FLOOR no entra en beneficios, siendo la rentabilidad de su inversión igual al tipo de interés de mercado menos la prima satisfecha.
Gráfico de beneficios para el vendedor de un FLOOR

3.      COLLAR – se trata de un tipo de contrato que se utiliza, en los préstamos de tipo variable para evitar el riesgo de la subida del tipo de interés entre dos bandas. Cuando se habla de Collar de prima cero pues en este caso nos encontramos con que podemos establecer un tope máximo a coste de la financiación sin por ello tener que satisfacer ninguna prima.
Gráfico de beneficios y pérdidas del comprador de un COLLAR

Donde:
 A; Precio de ejercicio del FLOOR
B; Precio de ejercicio del CAP
C; Zona donde el comprador de un Collar sufre los cargos derivados del FLOOR vendido, de tal modo que por debajo del punto A, sufre pérdidas.
D; Zona donde el comprador de un Collar recibe los abonos derivados del CAP comprado.

Así la banda de fluctuación del tipo de interés donde el comprador de un Collar no recibe ni abonos ni adeudos se sitúa entre los puntos A y B precios de ejercicio del Floor y del Cap.

Evidentemente en el caso del vendedor del collar el gráfico sería exactamente el inverso.


4.      SWAP – es un tipo de contrato que consiste en un acuerdo entre dos personas que se comprometen a pagar determinadas cantidades de dinero a la otra en periodos futuros. Se trata de prever los posibles cambios que puede sufrir el tipo de interés a medio plazo, de tal forma que a una persona le interesa cobrar o pagar un tipo de interés variable, y a la otra cobrar o pagar un tipo de interés fijo. Por lo tanto, el Pagador fijo deberá realizar pagos en función del tipo de interés fijo, y el pagador variable deberá realizar pagos en función de un tipo de interés variable.